Eine Goldmünze zur Geburt, ein Barren zur Hochzeit oder der Familienschmuck schon zu Lebzeiten für die Kinder: Gold ist ein beliebtes Geschenk. Steuerlich ist es eine Schenkung wie Geld auch. In den meisten Familien fällt trotzdem keine Steuer an, weil hohe Freibeträge gelten. Hier lesen Sie, wie Freibeträge und Zehnjahresfrist funktionieren, wann Sie das Finanzamt informieren müssen und was gilt, wenn der Beschenkte das Gold später verkauft.
Inhalt anzeigen
Das Wichtigste in Kürze
- Wer Gold verschenkt, macht eine Schenkung nach dem Erbschaft- und Schenkungsteuergesetz. Steuer fällt nur an, wenn der Wert über dem persönlichen Freibetrag liegt.
- Die Freibeträge: 500.000 € für Ehepartner, 400.000 € für Kinder, 200.000 € für Enkel und 20.000 € für Geschwister, Eltern, Freunde und Lebensgefährten.
- Schenkungen derselben Person werden zehn Jahre lang zusammengerechnet. Danach steht der Freibetrag wieder voll zur Verfügung.
- Schenkungen sind dem Finanzamt innerhalb von drei Monaten anzuzeigen. Verkauft der Beschenkte später, zählt die Haltedauer des Schenkers mit.
Ist Gold verschenken steuerpflichtig?
Als Schenkung gilt jede freigebige Zuwendung unter Lebenden, soweit der Beschenkte dadurch auf Kosten des Schenkers bereichert wird.1 Ob Sie Bargeld, einen Barren, Goldmünzen wie den Krügerrand oder Schmuck verschenken, spielt dafür keine Rolle. Für Gold gibt es keine Sonderregeln. Es gilt das Erbschaftsteuer- und Schenkungsteuergesetz (ErbStG), das Erbschaften und Schenkungen gleich behandelt.
Die Steuer entsteht mit der Ausführung der Schenkung, also in dem Moment, in dem das Gold tatsächlich übergeben wird.2 Steuerschuldner ist der Beschenkte, bei einer Schenkung zusätzlich auch der Schenker.3
Zivilrechtlich gilt: Ein bloßes Schenkungsversprechen muss notariell beurkundet werden. Übergeben Sie das Gold direkt, ist die Schenkung auch ohne Notar wirksam.4
Freibeträge: So viel Gold bleibt steuerfrei
Wie viel Sie steuerfrei verschenken können, hängt vom Verwandtschaftsverhältnis ab. Das Gesetz teilt Beschenkte in drei Steuerklassen ein.5 Jede Gruppe hat einen eigenen Freibetrag.6
| Beschenkte Person | Steuerklasse | Freibetrag |
|---|---|---|
| Ehepartner, eingetragene Lebenspartner | I | 500.000 € |
| Kinder und Stiefkinder | I | 400.000 € |
| Enkel, deren Eltern leben | I | 200.000 € |
| Urenkel und weitere Abkömmlinge | I | 100.000 € |
| Eltern und Großeltern | II | 20.000 € |
| Geschwister, Nichten, Neffen, Schwiegerkinder | II | 20.000 € |
| Lebensgefährten ohne Trauschein, Freunde | III | 20.000 € |
Zwei Punkte werden oft übersehen: Eltern und Großeltern gehören nur bei einer Erbschaft zur Steuerklasse I. Schenken Kinder ihren Eltern Gold, gilt Steuerklasse II mit 20.000 € Freibetrag.5 Und unverheiratete Paare fallen in Steuerklasse III. Für sie bleiben ebenfalls nur 20.000 € steuerfrei.
Ein Beispiel mit einem runden Beispielkurs von 100 € je Gramm Feingold: Eine Großmutter schenkt ihrem Enkel zehn Goldmünzen mit je einer Feinunze, also je 31,1 g Feingold. Das sind 311 g und damit 31.100 €. Der Betrag liegt weit unter dem Freibetrag von 200.000 €. Es fällt keine Schenkungsteuer an.
Was über dem Freibetrag liegt
Nur der Teil oberhalb des Freibetrags wird besteuert. Der Steuersatz richtet sich nach der Steuerklasse und der Höhe dieses Betrags.7
| Steuerpflichtiger Betrag bis | Klasse I | Klasse II | Klasse III |
|---|---|---|---|
| 75.000 € | 7 % | 15 % | 30 % |
| 300.000 € | 11 % | 20 % | 30 % |
| 600.000 € | 15 % | 25 % | 30 % |
| 6.000.000 € | 19 % | 30 % | 30 % |
Beispiel: Eine Frau schenkt einer guten Freundin Gold im Wert von 50.000 €. Abzüglich des Freibetrags von 20.000 € bleiben 30.000 € steuerpflichtig. In Steuerklasse III sind das 30 %, also 9.000 € Schenkungsteuer.
Die Zehnjahresfrist: Freibeträge alle zehn Jahre neu
Mehrere Schenkungen, die Sie innerhalb von zehn Jahren von derselben Person erhalten, werden zusammengerechnet. Dem letzten Erwerb werden die früheren Erwerbe mit ihrem damaligen Wert hinzugerechnet.8 Der Freibetrag gilt also nicht pro Geschenk, sondern für alles, was innerhalb dieses Zeitraums von einer Person kommt. Sind seit einer Schenkung mehr als zehn Jahre vergangen, wird der Freibetrag wieder neu gewährt.9
- Innerhalb von zehn Jahren: Ein Vater schenkt seiner Tochter 2026 Gold für 300.000 € und 2030 weitere 300.000 €. Zusammen sind das 600.000 €. Davon liegen 200.000 € über dem Freibetrag von 400.000 € und sind steuerpflichtig.
- Mit mehr als zehn Jahren Abstand: Liegt die zweite Schenkung mehr als zehn Jahre nach der ersten, wird sie nicht mit ihr zusammengerechnet. Beide Schenkungen bleiben im Beispiel steuerfrei.
- Je Schenker: Die Frist läuft für jede Person getrennt. Ein Kind kann von der Mutter und vom Vater jeweils bis zum eigenen Freibetrag erhalten.8
Wer größere Werte übertragen möchte, kann sie deshalb über einen längeren Zeitraum verteilen. Ob sich das im Einzelfall lohnt, klären Sie am besten mit einem Steuerberater.
Gelegenheitsgeschenke: die Goldmünze zur Taufe
Steuerfrei sind außerdem die „üblichen Gelegenheitsgeschenke“.10 Gemeint sind Geschenke zu Anlässen wie Geburtstag, Taufe, Weihnachten oder Hochzeit. Eine feste Wertgrenze nennt das Gesetz nicht. Eine einzelne Goldmünze zur Taufe ist ein typisches Beispiel. Bei einem großen Barren sollten Sie sich nicht darauf verlassen, sondern mit dem Freibetrag rechnen.
Für Kinder, Ehepartner und andere Personen der Steuerklasse I gibt es zusätzlich einen Freibetrag von 12.000 € für bewegliche Gegenstände. Er gilt aber ausdrücklich nicht für Münzen, Edelmetalle, Edelsteine und Perlen.10 Barren und Anlagemünzen zählen also voll auf den persönlichen Freibetrag. Ob ein Schmuckstück unter diese Ausnahme fällt, ist im Einzelfall zu klären.
Welcher Wert zählt bei geschenktem Gold?
Maßgeblich ist der Wert am Tag der Ausführung, also der Übergabe.2 Angesetzt wird der gemeine Wert. Das ist der Preis, der sich im gewöhnlichen Geschäftsverkehr erzielen ließe.11 Bei Barren und Anlagemünzen orientiert er sich am Goldkurs des Tages. Bei Schmuck können Verarbeitung oder Sammlerwert hinzukommen.
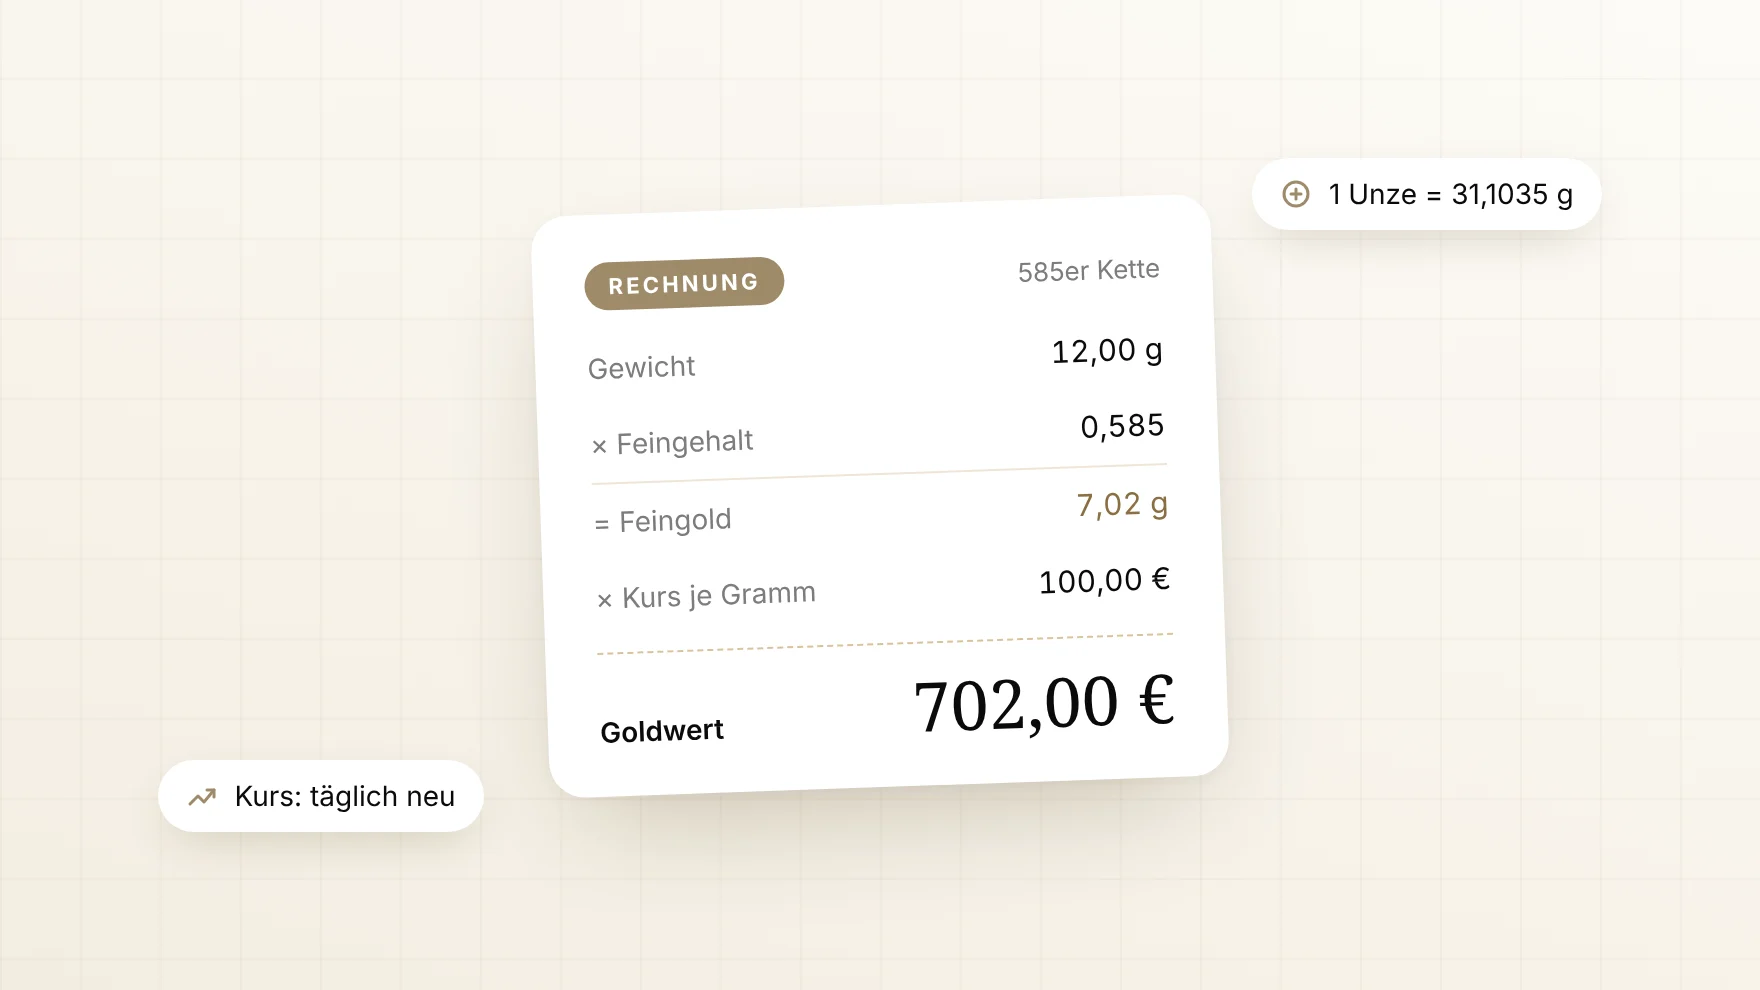
Halten Sie den Wert am Übergabetag fest: Gewicht, Feingehalt und Kurs. Wie Sie daraus den Goldwert berechnen, zeigt Was ist mein Gold wert? Eine schnelle Orientierung gibt unser Goldwert-Rechner. Was in einem Stempel wie 585 oder 750 steckt, erklärt Goldstempel erkennen.
Gold geschenkt bekommen, das Sie nicht brauchen?Senden Sie es kostenlos ein. Wir prüfen den Gehalt ohne Beschädigung und machen Ihnen ein unverbindliches Angebot zum Tageskurs.
Versandtasche anfordernSchenkung beim Finanzamt anzeigen
Jeder Erwerb, der unter das Gesetz fällt, ist dem zuständigen Finanzamt innerhalb von drei Monaten schriftlich anzuzeigen.12 Bei einer Schenkung sind sowohl der Beschenkte als auch der Schenker dazu verpflichtet.9 Eine Ausnahme für Schenkungen unterhalb des Freibetrags enthält der Gesetzestext nicht. Die Anzeige entfällt nur, wenn die Schenkung gerichtlich oder notariell beurkundet wurde.12
In die Anzeige gehören unter anderem:12
- Name, Steuer-Identifikationsnummer und Wohnort von Schenker und Beschenktem
- Zeitpunkt der Schenkung
- Gegenstand und Wert, zum Beispiel „ein Goldbarren 100 g, 999,9“
- Das persönliche Verhältnis, etwa Mutter und Sohn
- Frühere Zuwendungen derselben Person nach Art, Wert und Zeitpunkt
Eine vollständige Anzeige hat einen weiteren Vorteil: Sie dokumentiert, wann die Zehnjahresfrist begonnen hat.
Wenn der Beschenkte das Gold später verkauft
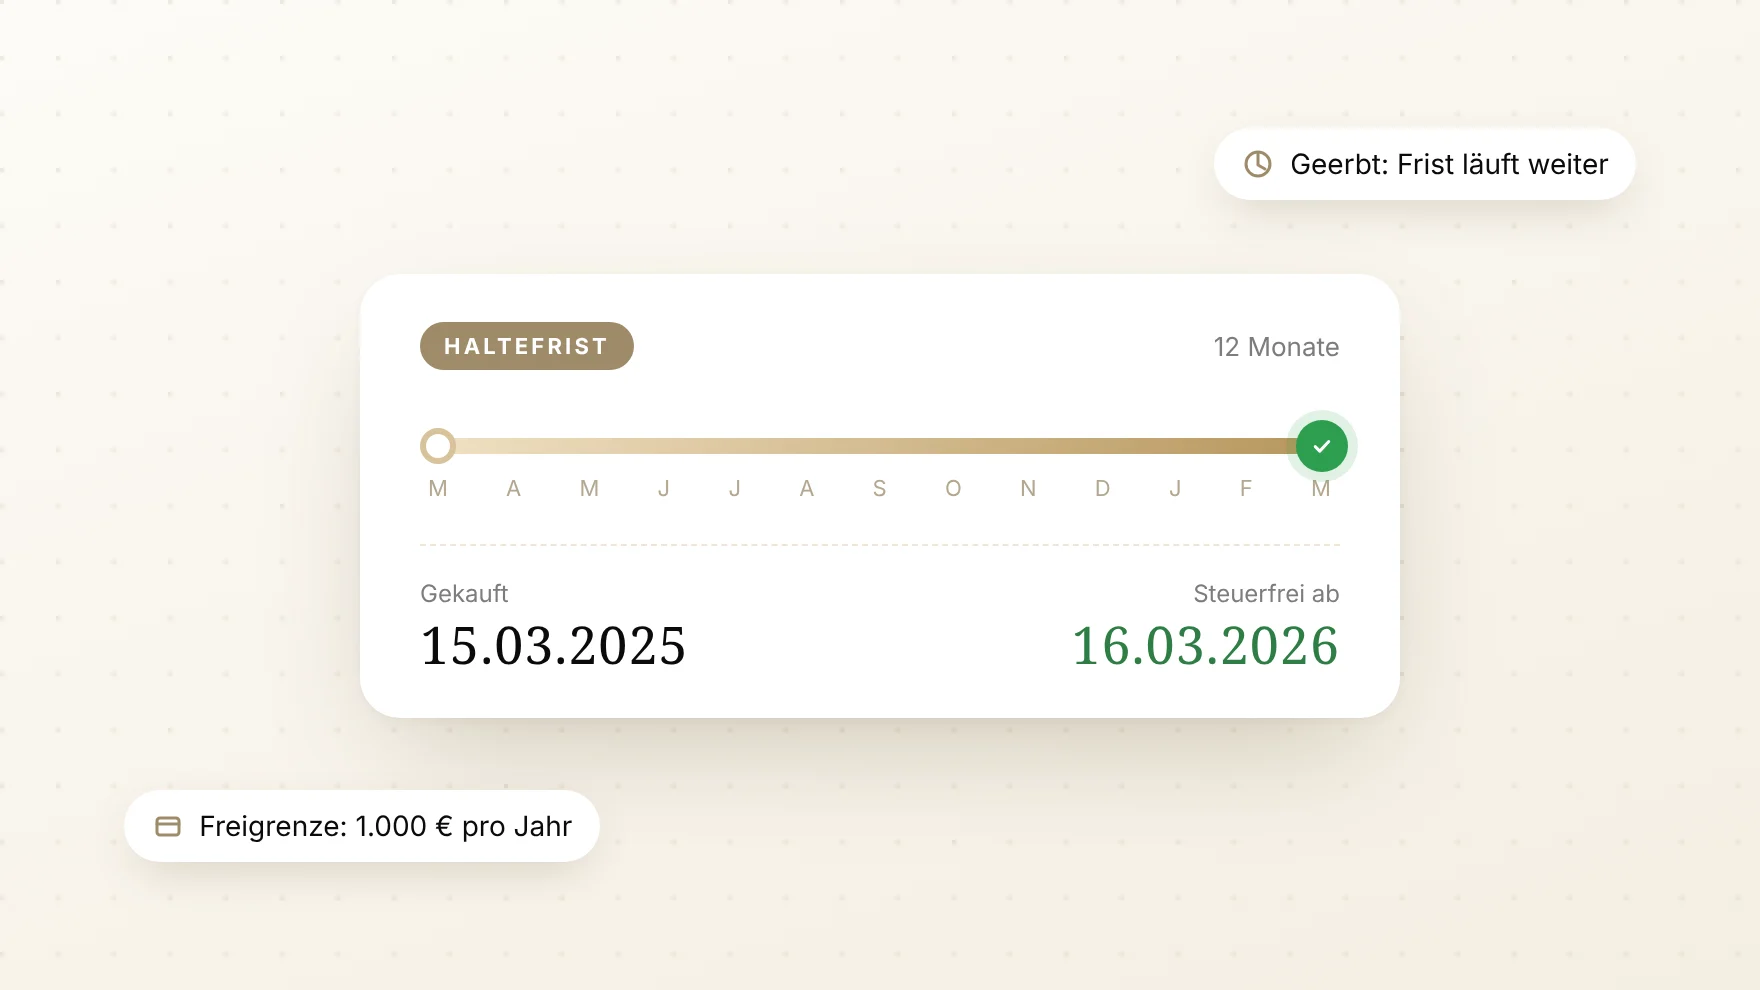
Beim Verkauf geht es nicht mehr um Schenkungsteuer, sondern um die Einkommensteuer auf private Veräußerungsgeschäfte. Gewinne aus physischem Gold sind steuerfrei, wenn zwischen Kauf und Verkauf mehr als ein Jahr liegt. Bei einer Schenkung wird dem Beschenkten der Kauf durch den Schenker zugerechnet.13 Hat die Großmutter die Münzen vor Jahren gekauft, kann der Enkel sie also direkt nach der Schenkung steuerfrei verkaufen. Mehr dazu lesen Sie in Gold verkaufen und Steuern.
Geben Sie deshalb den Kaufbeleg mit dem Gold weiter. Er belegt im Zweifel, wann der Schenker gekauft hat. Für geerbtes Gold gelten ähnliche Regeln, siehe Gold geerbt: Was tun?
Möchten Sie geschenktes Gold verkaufen, prüfen wir es bei Juwelier ZERO im Prüflabor, ohne es zu beschädigen. Sie erhalten ein Angebot zum Tageskurs und entscheiden frei. Lehnen Sie ab, senden wir Ihr Gold kostenfrei zurück, so sieht es unsere Gold-zurück-Garantie vor. Wie der Goldankauf abläuft, zeigt unser Verkaufsprozess. Warum Händler dabei manchmal einen Ausweis sehen müssen, erklärt Ausweis beim Goldverkauf.
Häufige Fragen
Wie viel Gold darf ich meinem Kind steuerfrei schenken?
Kinder haben einen Freibetrag von 400.000 € je Elternteil innerhalb von zehn Jahren. Bei einem Beispielkurs von 100 € je Gramm Feingold entspräche das 4 kg Feingold. Erst der Wert darüber ist steuerpflichtig.
Muss ich eine Goldschenkung beim Finanzamt melden?
Ja. Schenkungen sind dem Finanzamt innerhalb von drei Monaten schriftlich anzuzeigen, und zwar vom Beschenkten und vom Schenker. Die Anzeige entfällt, wenn die Schenkung notariell oder gerichtlich beurkundet wurde.
Was bedeutet die Zehnjahresfrist bei der Schenkungsteuer?
Alle Schenkungen derselben Person innerhalb von zehn Jahren werden zusammengerechnet und gemeinsam mit dem Freibetrag verglichen. Liegen mehr als zehn Jahre zwischen zwei Schenkungen, steht der Freibetrag wieder voll zur Verfügung.
Ist eine Goldmünze zur Taufe steuerfrei?
In der Regel ja. Übliche Gelegenheitsgeschenke zu Anlässen wie Taufe, Geburtstag oder Hochzeit sind steuerfrei. Eine feste Grenze nennt das Gesetz nicht. Außerdem liegt eine einzelne Münze meist weit unter dem persönlichen Freibetrag.
Muss der Beschenkte Steuern zahlen, wenn er das Gold verkauft?
Meist nicht. Bei einer Schenkung zählt die Haltedauer des Schenkers mit. Hat dieser das Gold mehr als ein Jahr vor dem Verkauf gekauft, ist der Gewinn steuerfrei. Der Kaufbeleg des Schenkers hilft beim Nachweis.
Gilt für Goldmünzen der Freibetrag von 12.000 € für bewegliche Gegenstände?
Nein. Der zusätzliche Freibetrag für bewegliche Gegenstände gilt ausdrücklich nicht für Münzen, Edelmetalle, Edelsteine und Perlen. Barren und Goldmünzen zählen voll auf den persönlichen Freibetrag.
Quellen
- § 7 ErbStG: Schenkungen unter Lebenden (freigebige Zuwendung).
- § 9 ErbStG: Entstehung der Steuer (Zeitpunkt der Ausführung der Zuwendung).
- § 20 ErbStG: Steuerschuldner (Erwerber, bei Schenkung auch der Schenker).
- § 518 BGB: Form des Schenkungsversprechens (notarielle Beurkundung, Heilung durch Bewirkung).
- § 15 ErbStG: Steuerklassen (Eltern nur bei Erwerb von Todes wegen in Klasse I).
- § 16 ErbStG: Freibeträge.
- § 19 ErbStG: Steuersätze.
- § 14 ErbStG: Berücksichtigung früherer Erwerbe (Zusammenrechnung innerhalb von zehn Jahren von derselben Person).
- Föderales Informationsmanagement (FIM), Leistungsbeschreibung „Erbschaft- und Schenkungsteuer, Vermögenserwerb anzeigen“ (PDF; Anzeigepflicht von Erwerber und Schenker, Freibeträge nach zehn Jahren neu).
- § 13 ErbStG: Steuerbefreiungen (Abs. 1 Nr. 1 und Nr. 14: bewegliche Gegenstände ohne Münzen und Edelmetalle, Gelegenheitsgeschenke).
- § 9 BewG: Bewertungsgrundsatz, gemeiner Wert.
- § 30 ErbStG: Anzeige des Erwerbs (Frist, Ausnahmen, Inhalt).
- § 23 EStG: Private Veräußerungsgeschäfte (Haltefrist, Zurechnung beim unentgeltlichen Erwerb).
 040 68285161