Wer Gold verkauft, fragt sich oft: Will das Finanzamt etwas davon abhaben? Für die meisten Verkäufer lautet die Antwort nein. Gewinne aus physischem Gold sind in Deutschland steuerfrei, wenn Sie das Gold länger als ein Jahr besessen haben. Hier lesen Sie, wie die Haltefrist genau gerechnet wird, was die Freigrenze von 1.000 € bedeutet und was für Schmuck, Erbstücke und fehlende Kaufbelege gilt.
Inhalt anzeigen
Das Wichtigste in Kürze
- Gold, das Sie länger als ein Jahr besitzen, verkaufen Sie steuerfrei. Das gilt für Barren, Münzen und Schmuck.
- Bei Verkauf innerhalb eines Jahres bleibt der Gewinn steuerfrei, solange alle privaten Veräußerungsgewinne im Jahr unter 1.000 € liegen. Darüber ist der gesamte Gewinn steuerpflichtig.
- Bei geerbtem oder geschenktem Gold zählt die Haltedauer des Vorbesitzers mit.
- Bewahren Sie Kaufbelege auf. Sie belegen im Zweifel, wann Sie das Gold gekauft haben.
Steuerfrei oder nicht? Die Regeln im Überblick
Physisches Gold gilt steuerlich als privates Wirtschaftsgut. Gewinne aus dem Verkauf fallen unter die privaten Veräußerungsgeschäfte nach § 23 des Einkommensteuergesetzes.1 Eine Abgeltungsteuer wie bei Aktien gibt es dafür nicht. Entscheidend sind die Haltedauer und die Höhe des Gewinns.
| Ihre Situation | Steuer auf den Gewinn |
|---|---|
| Gold länger als ein Jahr im Besitz | Steuerfrei, in jeder Höhe |
| Verkauf innerhalb eines Jahres, Gesamtgewinn unter 1.000 € | Steuerfrei (Freigrenze) |
| Verkauf innerhalb eines Jahres, Gesamtgewinn ab 1.000 € | Ganzer Gewinn mit persönlichem Steuersatz |
| Geerbtes oder geschenktes Gold | Haltedauer des Vorbesitzers zählt mit |
| Verkauf mit Verlust | Keine Steuer; Verlust nur mit Gewinnen aus privaten Veräußerungen verrechenbar |
Die Haltefrist von einem Jahr
Steuerpflichtig ist ein Verkauf nur, wenn zwischen Kauf und Verkauf nicht mehr als ein Jahr liegt.1 Die Frist beginnt mit dem Tag des Kaufs, maßgeblich ist das Datum auf der Rechnung. Sie endet ein Jahr später mit Ablauf des gleichen Kalendertags.
Beispiel: Sie haben am 15. März 2025 eine Unze Gold gekauft. Die Frist endet mit Ablauf des 15. März 2026. Verkaufen Sie am 16. März 2026 oder später, ist der Gewinn steuerfrei, egal wie hoch er ist.
Die Freigrenze von 1.000 €
Verkaufen Sie innerhalb der Haltefrist, bleibt der Gewinn trotzdem steuerfrei, wenn Ihr Gesamtgewinn aus allen privaten Veräußerungsgeschäften im Kalenderjahr unter 1.000 € liegt. Bis 2023 lag diese Grenze bei 600 €. Seit dem Steuerjahr 2024 gilt der höhere Betrag.2
Wichtig: Es handelt sich um eine Freigrenze, keinen Freibetrag. Erreicht der Gewinn 1.000 € oder mehr, ist der gesamte Betrag steuerpflichtig, nicht nur der Teil über der Grenze. Zum Gesamtgewinn zählen auch andere private Verkäufe innerhalb der Frist, etwa von Silber oder Kryptowährungen. Bei zusammen veranlagten Ehepaaren gilt die Grenze für jeden Partner einzeln.
| Kauf | Verkauf | Gewinn | Ergebnis |
|---|---|---|---|
| 3.000 € | 3.400 € | 400 € | Steuerfrei |
| 6.000 € | 6.950 € | 950 € | Steuerfrei |
| 9.000 € | 10.200 € | 1.200 € | 1.200 € steuerpflichtig |
Im dritten Fall wird der Gewinn von 1.200 € mit Ihrem persönlichen Einkommensteuersatz versteuert. Bei einem Steuersatz von 30 % wären das 360 €, gegebenenfalls zuzüglich Solidaritätszuschlag und Kirchensteuer. Kosten des Verkaufs, etwa für Versand oder Versicherung, mindern den Gewinn.
Gold seit Jahren in der Schublade?Dann ist der Verkauf steuerfrei. Senden Sie Ihr Gold kostenlos ein, wir machen Ihnen ein Angebot zum Tageskurs.
Versandtasche anfordernGilt das auch für Schmuck, Altgold und Zahngold?
Ja. Die Regel gilt für alles physische Gold, also für Goldschmuck und Altgold genauso wie für Barren und Münzen wie den Krügerrand oder den Maple Leaf. Ausgenommen sind laut Gesetz nur Gegenstände des täglichen Gebrauchs.1 Ob ein Schmuckstück darunter fällt, ist im Einzelfall offen. Für Schmuck, den Sie länger als ein Jahr besitzen, spielt das aber keine Rolle: Der Verkauf ist ohnehin steuerfrei.
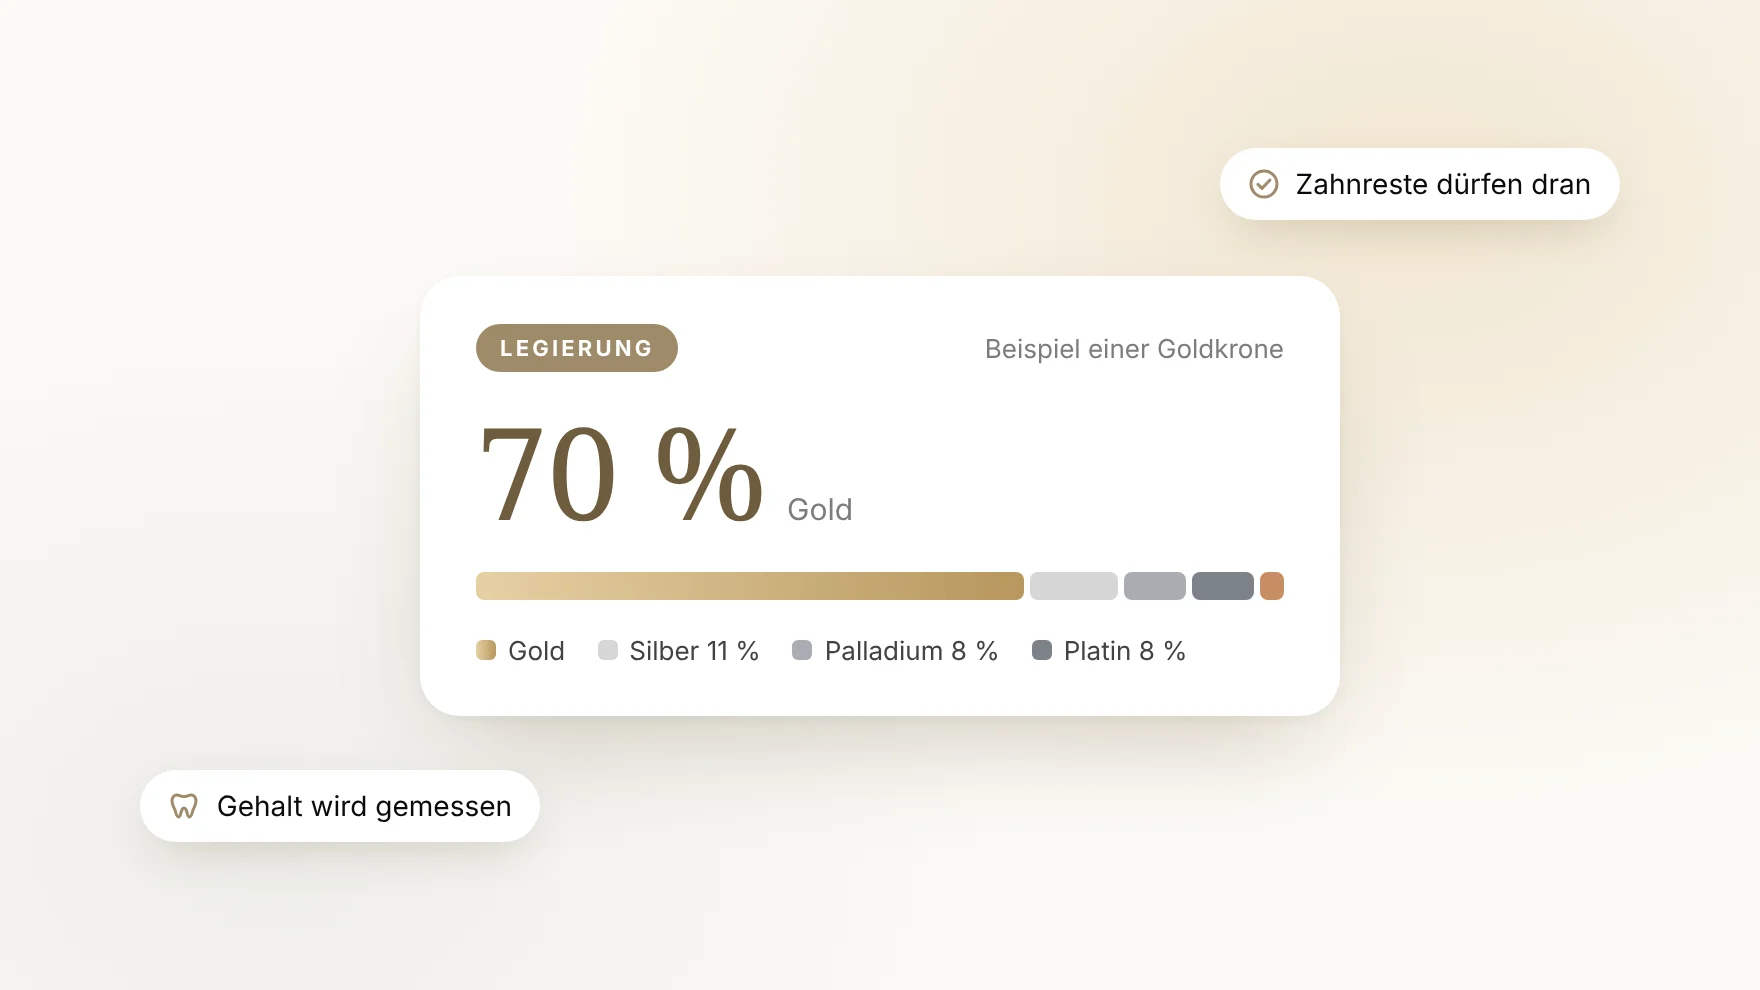
In der Praxis entsteht beim Verkauf von getragenem Schmuck selten ein Gewinn. Der Ladenpreis enthält Verarbeitung, Design und Händlermarge, der Ankauf richtet sich dagegen nach dem reinen Goldgehalt. Welcher Goldgehalt in Ihrem Schmuck steckt, verrät der Stempel. Was 333, 585 oder 750 bedeutet, lesen Sie in Goldstempel erkennen.
Auch Zahngold befindet sich meist seit vielen Jahren in Ihrem Besitz. Ein steuerpflichtiger Gewinn entsteht dabei praktisch nie.
Geerbtes und geschenktes Gold
Einkommensteuer beim Verkauf
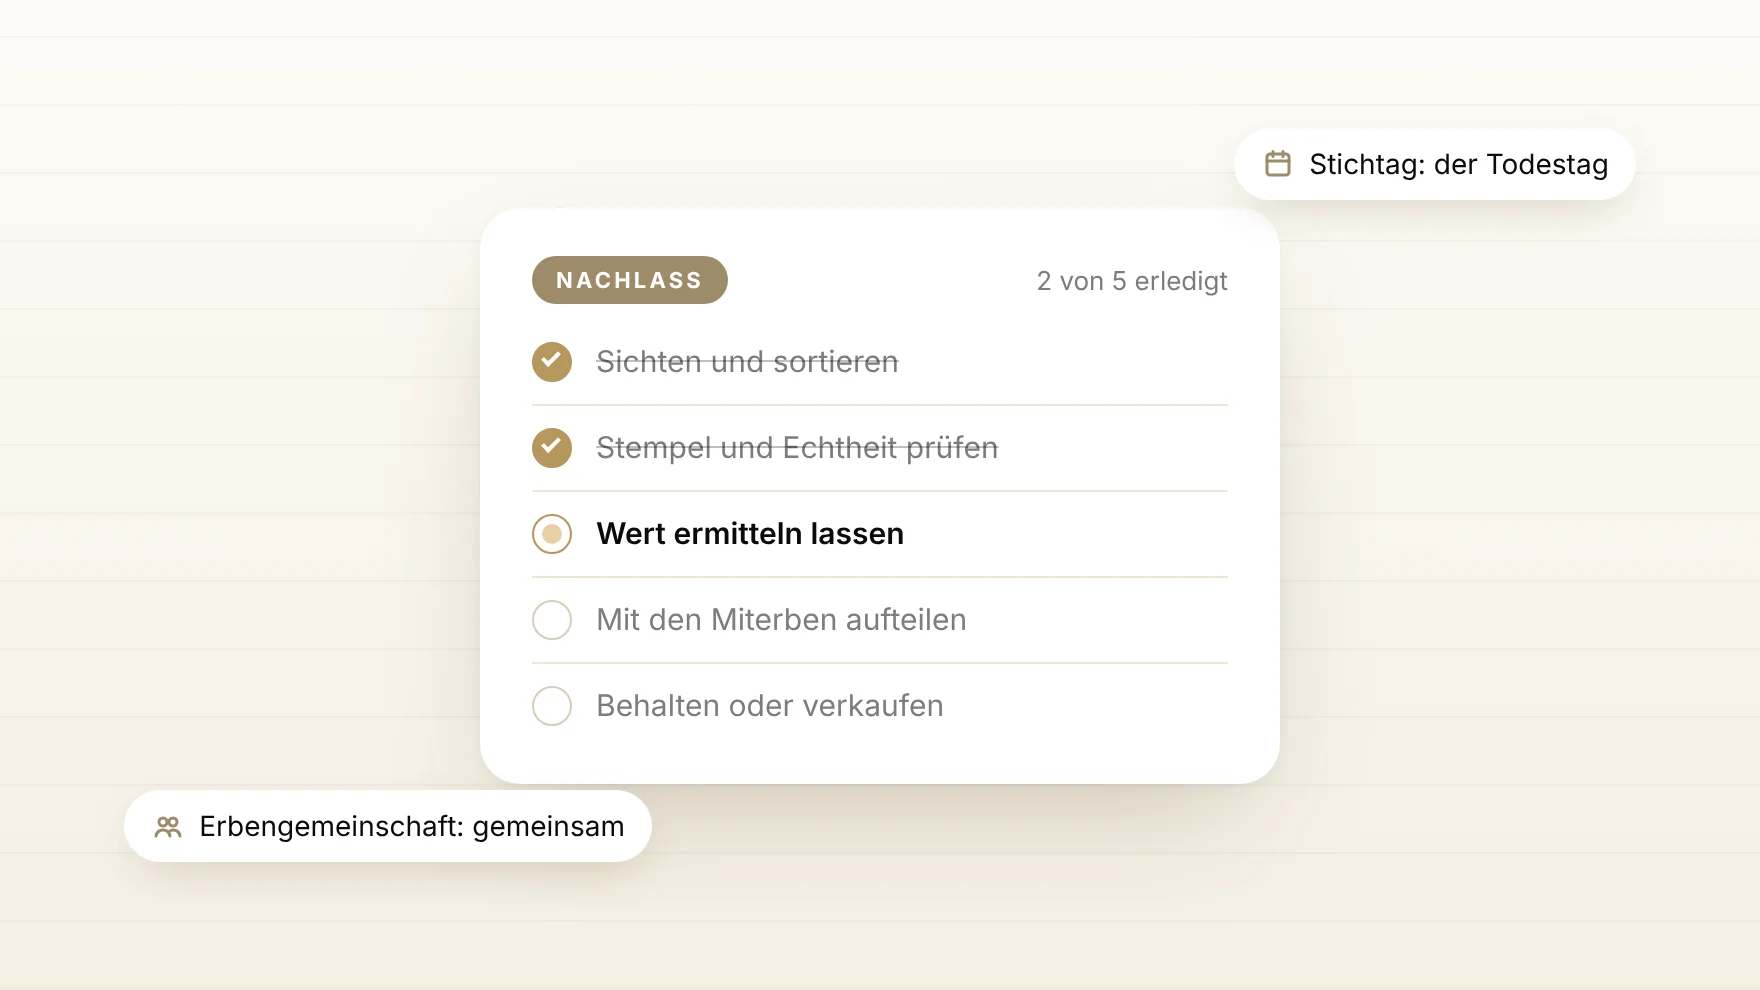
Haben Sie Gold geerbt oder geschenkt bekommen, beginnt die Haltefrist nicht neu. Ihnen wird der Kauf durch den Vorbesitzer zugerechnet.1 Hat Ihre Großmutter die Münzen vor zehn Jahren gekauft, können Sie sie direkt nach der Erbschaft steuerfrei verkaufen. Hat der Vorbesitzer das Gold erst kurz vor seinem Tod gekauft, läuft die Restfrist bei Ihnen weiter. Wie Sie einen Nachlass mit Gold sortieren, bewerten und unter Erben aufteilen, lesen Sie in Gold geerbt: Was tun?
Erbschaft- und Schenkungsteuer
Davon getrennt ist die Erbschaft- oder Schenkungsteuer. Sie fällt nur an, wenn der Wert des gesamten Erbes oder der Schenkung über Ihrem persönlichen Freibetrag liegt.4
| Verhältnis zum Erblasser oder Schenker | Persönlicher Freibetrag |
|---|---|
| Ehepartner, eingetragene Lebenspartner | 500.000 € |
| Kinder und Stiefkinder | 400.000 € |
| Enkel | 200.000 € |
| Geschwister, Nichten, Neffen, nicht Verwandte | 20.000 € |
Für Personen der Steuerklasse I, etwa Ehepartner und Kinder, gibt es zusätzlich einen Freibetrag von 12.000 € für bewegliche Gegenstände. Münzen und Edelmetalle sind davon aber ausdrücklich ausgenommen.3 Barren und Anlagemünzen zählen also voll zum Wert des Erbes. Für die Erbschaftsteuer zählt der Wert am Todestag. Eine Bewertung beim Fachhändler hilft, ihn zu belegen.
Kaufdatum nachweisen: Was tun ohne Beleg?
Im Zweifel müssen Sie gegenüber dem Finanzamt belegen, dass Sie das Gold länger als ein Jahr besitzen. Der beste Nachweis ist die Kaufrechnung mit Datum, Produkt und Preis. Bewahren Sie sie sicher auf, am besten getrennt vom Gold.
Fehlt die Rechnung, helfen andere Unterlagen:
- Kontoauszüge mit der Abbuchung beim Händler
- Nachlassunterlagen, etwa ein Nachlassverzeichnis oder Testament
- Fotos mit Datum, Versicherungslisten oder Schätzgutachten
- Prägejahre von Münzen: Ein Krügerrand von 1985 belegt zwar nicht das Kaufdatum, macht einen kürzlichen Kauf aber weniger wahrscheinlich
Für alten Familienschmuck fragt das Finanzamt in der Regel nicht nach. Wichtig wird der Nachweis vor allem bei größeren Mengen Anlagegold.
Gewinn in der Steuererklärung angeben
Ein Goldankäufer behält keine Steuer ein und führt nichts für Sie ans Finanzamt ab. Haben Sie innerhalb der Haltefrist einen steuerpflichtigen Gewinn erzielt, tragen Sie ihn selbst in der Anlage SO Ihrer Einkommensteuererklärung ein. Der Gewinn ist der Verkaufspreis abzüglich Kaufpreis und Verkaufskosten.
Verluste aus Verkäufen innerhalb der Frist dürfen Sie nur mit Gewinnen aus anderen privaten Veräußerungsgeschäften verrechnen, im selben Jahr, im Vorjahr oder in späteren Jahren.1 Mit Ihrem Gehalt lassen sie sich nicht verrechnen.
Mehrwertsteuer und Ausweis beim Verkauf
Als Privatperson zahlen Sie beim Verkauf von Gold keine Mehrwertsteuer. Anlagegold, also Barren und viele Goldmünzen, ist schon beim Kauf von der Mehrwertsteuer befreit.
Händler müssen nach dem Geldwäschegesetz ab bestimmten Beträgen Ihre Identität prüfen. Bei Bargeschäften mit Edelmetallen gilt das schon ab 2.000 €.5 Halten Sie deshalb Personalausweis oder Reisepass bereit. Die Prüfung dient der Geldwäscheprävention und ist keine Steuermeldung. Wie der Verkauf bei uns Schritt für Schritt abläuft, zeigt unser Verkaufsprozess.
Häufige Fragen
Muss ich Steuern zahlen, wenn ich Gold verkaufe?
Nur selten. Haben Sie das Gold länger als ein Jahr besessen, ist der Gewinn in Deutschland steuerfrei. Bei einem Verkauf innerhalb eines Jahres bleibt er steuerfrei, solange Ihre privaten Veräußerungsgewinne im Jahr insgesamt unter 1.000 € liegen.
Wie hoch ist die Freigrenze beim Goldverkauf?
Seit 2024 liegt die Freigrenze für private Veräußerungsgeschäfte bei 1.000 € pro Person und Jahr, vorher waren es 600 €. Es ist eine Freigrenze: Ab 1.000 € Gewinn ist der gesamte Betrag steuerpflichtig.
Ist der Verkauf von geerbtem Gold steuerfrei?
Meistens ja. Bei geerbtem Gold zählt die Haltedauer des Verstorbenen mit. Hat er das Gold mehr als ein Jahr vor dem Verkauf gekauft, ist der Gewinn steuerfrei. Davon unabhängig kann Erbschaftsteuer anfallen, wenn das Erbe über Ihrem Freibetrag liegt.
Muss ich alten Goldschmuck versteuern?
Nein, wenn Sie den Schmuck länger als ein Jahr besitzen. Bei getragenem Schmuck entsteht ohnehin selten ein Gewinn, weil der Ankaufspreis sich nach dem reinen Goldgehalt richtet und unter dem früheren Ladenpreis liegt.
Meldet der Goldankäufer meinen Verkauf dem Finanzamt?
Ein Goldankäufer behält keine Steuer ein. Ab bestimmten Beträgen muss er nach dem Geldwäschegesetz Ihre Identität prüfen und dokumentieren. Das dient der Geldwäscheprävention. Ist Ihr Gewinn steuerpflichtig, geben Sie ihn selbst in der Anlage SO an.
Was gilt, wenn ich keinen Kaufbeleg mehr habe?
Dann helfen andere Nachweise wie Kontoauszüge, Nachlassunterlagen, Versicherungslisten oder datierte Fotos. Bei altem Familienschmuck fragt das Finanzamt in der Regel nicht nach. Bei größeren Mengen Anlagegold sollten Sie Belege sorgfältig aufbewahren.
Quellen
- § 23 EStG: Private Veräußerungsgeschäfte (Haltefrist, Gegenstände des täglichen Gebrauchs, unentgeltlicher Erwerb, Verlustverrechnung).
- Deutscher Steuerberaterverband: Das Wachstumschancengesetz auf einen Blick (Freigrenze 1.000 € ab 2024, nach BR-Drucksache 87/24).
- § 13 ErbStG: Steuerbefreiungen (12.000 € für bewegliche Gegenstände, ausgenommen Münzen und Edelmetalle).
- § 16 ErbStG: Freibeträge.
- Bezirksregierung Köln: Geldwäscheprävention, Mitwirkungspflichten der Kunden (PDF).
 040 68285161